Ипотека в ЖК «М36»: условия банка ВТБ в 2026 году
Покупка квартиры — это почти всегда кредитная история длиной в 15–30 лет. И первое, что волнует после выбора дома, — не цвет плитки в холле, а ставка, платёж и шансы на одобрение. Запрос «ипотека в жк м36 условия банка втб пао» — как раз про это трезвое, взрослое желание понять, сколько денег уйдёт банку и на каких условиях.
В этом материале мы не даём цифр «от балды» и не обещаем золотых гор. Мы разбираем, как устроен процесс получения ипотеки в ВТБ на примере нового жилья в Московском районе, какие факторы влияют на решение банка и на что обратить внимание, чтобы не сесть в лужу. Дочитав, вы будете разговаривать с менеджером на равных, а не как проситель.
Что такое М36 и почему покупатели смотрят сюда
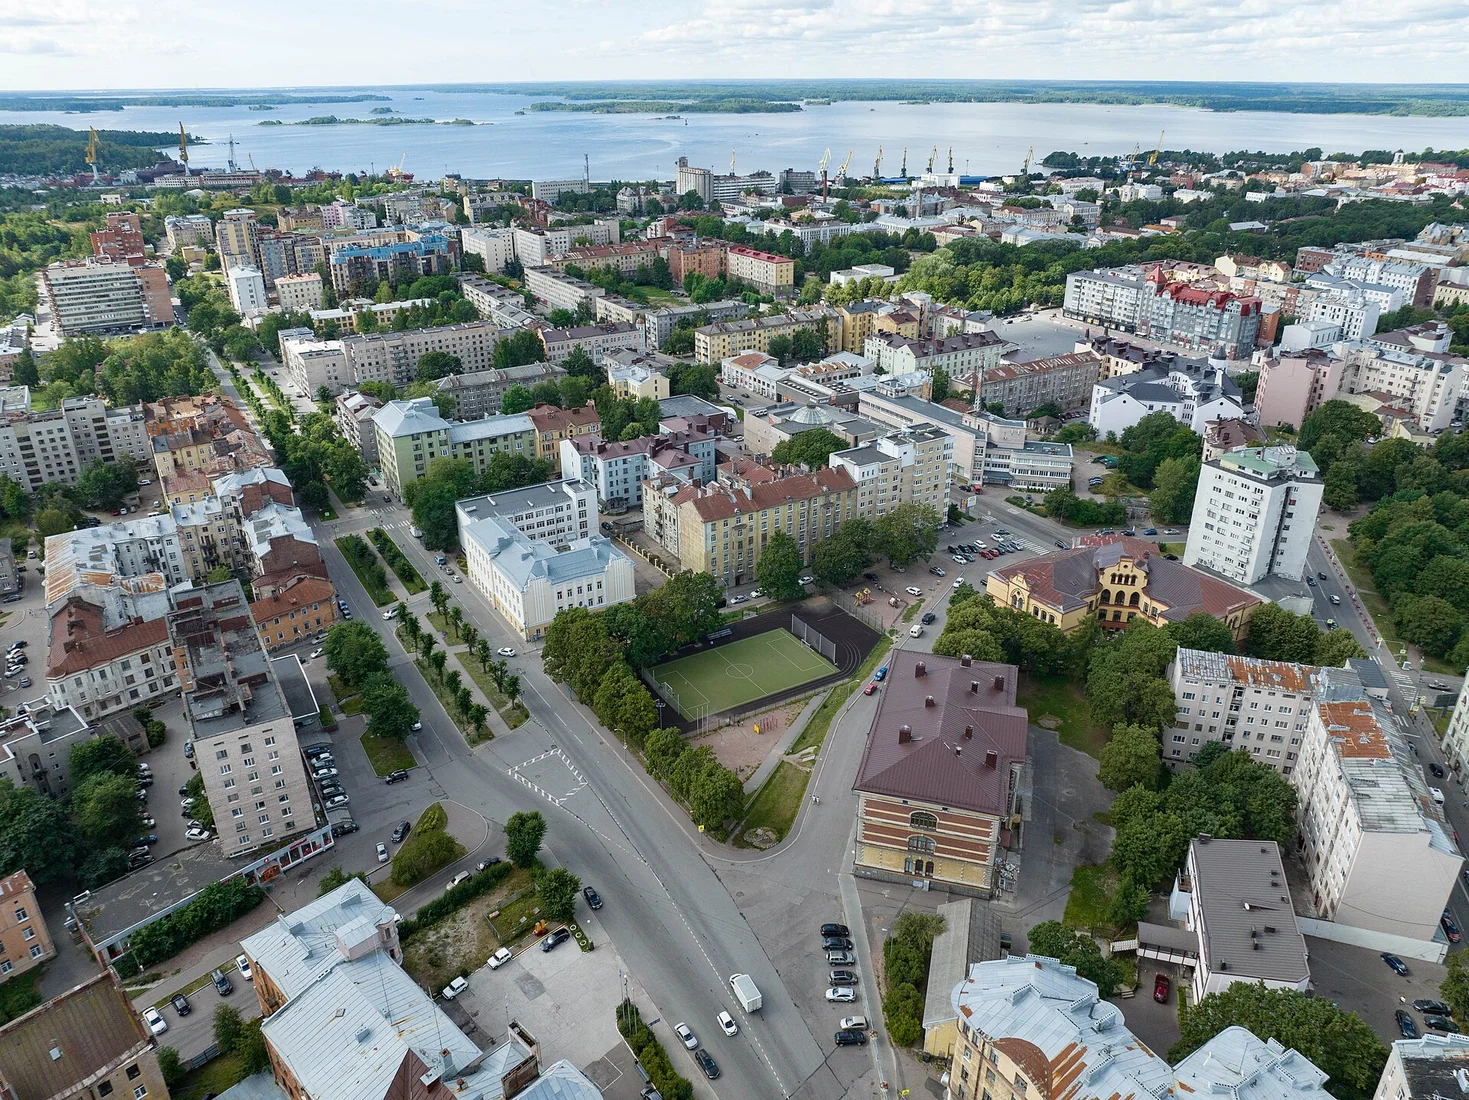
М36 — это не отдельный микрорайон с табличкой на въезде, а скорее маркер нового жилья в Московском районе Петербурга, в стороне от станции метро «Московская» и Пулковского шоссе. Исторически эта локация была промзоной и складскими территориями, но последние десять лет здесь происходит планомерная реновация: на месте пустырей и старых ангаров вырастают жилые кварталы.
Для покупателя это означает две вещи. Во-первых, вы получаете квартиру в обжитой части города — с работающими поликлиниками, школами и торговыми центрами, а не в голом поле. Во-вторых, окружение будет достраиваться ещё несколько лет: дворы, дороги, коммерческие помещения на первых этажах. Это стандартная история для районов редевелопмента.
Транспорт и выезд
Рядом станция «Московская» — один из главных транспортных узлов юга города. Отсюда же отходят автобусы и маршрутки в сторону Пулково и пригородов. Для автомобилистов ключевая артерия — Пулковское шоссе, но в часы пик оно стоит: выезд в центр утром и обратно вечером — испытание. Плюс близость к КАД и ЗСД — за город или в аэропорт добираться быстрее, чем из северных спальных районов.
Среда и инфраструктура
Московский район — не парадный центр и не тихие зелёные предместья. Это плотная, рабочая, немного суетливая городская ткань. Школы и сады здесь есть, но прирост жилья опережает строительство социальных объектов — в новых кварталах часто приходится возить ребёнка в соседний квартал. Зато с коммерческой инфраструктурой проблем нет: сетевые супермаркеты, аптеки, пекарни и кофейни открываются в каждом новом доме.
Парков — мало, это правда. Парк Городов-Героев — ближайший крупный зелёный массив, но до него добираться прицельно. Зато дворы новых домов делают по современным стандартам: без машин, с детскими площадками и озеленением.
Как ВТБ смотрит на ипотечные заявки
ВТБ — банк с долей государства, один из лидеров по объёмам выдач�� ипотеки. Это значит, что у него есть все государственные программы, а также собственные акции с застройщиками. Но банк не благотворительная организация: заявку рассматривают придирчиво.
Что влияет на ставку
Ставка по ипотеке никогда не берётся с потолка. Она складывается из нескольких переменных:
Категория заёмщика. Семейная ипотека, IT-ипотека, военная — каждая программа имеет свои цифры, часто ниже рыночных.
Первоначальный взнос. Чем больше своих денег вносите, тем ниже риск для банка и тем лояльнее ставка.
Срок кредита. Короткий срок — меньше переплата, но выше ежемесячный платёж.
Страхование. Полисы жизни и здоровья снижают ставку на 1–2 процентных пункта.
Цифровые сервисы. Заявка через приложение или сайт обычно даёт дисконт.
Точные цифры актуальной ставки в ВТБ на конкретную квартиру в М36 зависят от вашей ситуации и программы, поэтому называть абстрактное «18,9%» в статье — значит соврать. Узнайте расчёт под свои параметры у банка или через независимого брокера.
Первоначальный взнос: сколько готовить
Минимальный взнос по стандартным программам ВТБ — от 15–20% стоимости квартиры. По льготным программам требования могут отличаться: где-то хватает 15%, где-то просят больше. Если используете материнский капитал как часть взноса — банк это принимает, но оформление требует дополнительных справок из ПФР.
Условия ВТБ на новостройки: что важно не упустить
Покупка квартиры на этапе строительства через ВТБ имеет специфику, про которую забывают до подписания кредитного договора.
Аккредитация объекта
Банк выдаёт ипотеку только на те новостройки, которые прошли аккредитацию. Это проверка застройщика, наличия эскроу-счетов и соответствия закону о долевом строительстве. Если дом не аккредитован ВТБ — ипотеку именно этого банка на него не взять. Жилые комплексы в локации М36 у крупных девелоперов, как правило, аккредитованы ведущими банками, но проверять нужно до внесения задатка.
Эскроу-счета: ваши деньги под защитой
С 2019 года деньги дольщиков лежат на специальных счетах эскроу и не попадают застройщику до ввода дома. Банк финансирует стройку из своих средств. Если застройщик обанкротится — вы забираете свои деньги обратно. ВТБ как банк, работающий с проектным финансированием, в этой схеме — ключевое звено.
Комиссия и дополнительные расходы
Ипотека — это не только ставка. К сумме кредита прибавляются:
оценка квартиры (если покупаете вторичку или квартиру без аккредитации);
страхование (обязательное — объекта, добровольное, но желательное — жизни);
госпошлина за регистрацию права;
услуги нотариуса, если есть особенности сделки.
На новостройках по ДДУ оценка обычно не нужна, а страхование объекта часто включают в ставку на первый год. Но жизнь и здоровье всё равно застраховать выгоднее — и для своего спокойствия, и для дисконта по проценту.
Московский район: за что платит покупатель в 2026
Локация М36 относится к Московскому району — и это важно понимать трезво. Здесь нет видов на каналы и дворцовых набережных, как в Адмиралтейском районе. Здесь ценность в другом: в предсказуемой транспортной доступности, сложившейся инфраструктуре и понятном статусе. Новостройки здесь в основном комфорт-класса — то есть рассчитаны на семьи и людей, которые ездят на работу в центр или на север, а живут за его пределами.
Подробнее про выбор между районами и что сейчас происходит с ценами по всему Петербургу разбираем в материале про районы СПб в 2026 году — там мы сравниваем не только локации, но и то, как меняется спрос.
Кому подойдёт эта локация
Если вы работаете в центре или на юге города, летаете в командировки и цените, когда до метро и аэропорта не нужно добираться с пересадками — М36 закрывает эти потребности. Если приоритет — тишина, парки у дома и неторопливый утренний кофе с видом на зелень — смотрите на другие направления, например, Калининский или Курортный районы.
Ликвидность и перспективы
Район с активной стройкой всегда волатильнее: сегодня вокруг пустыри, через три года — жилой квартал с садом и коммерцией. Это сказывается на цене и скорости перепродажи. Квартира, купленная на котловане, к вводу дома обычно стоит на рынке больше, чем на старте, — но это не гарантия и не прогноз роста в цифрах, а скорее эффект снижения риска: готовый дом покупателю психологически проще оценить. Ликвидность здесь определяется не только локацией, но и транспортной доступностью до метро, которая в Московском районе в целом на хорошем уровне.
Пошаговый план: от заявки до сделки
Чтобы не метаться между банком, застройщиком и страховой, действуйте последовательно.
Уточните условия по конкретной квартире. Без адреса и параметров никакой банк не даст точную ставку — только вилку.
Подайте предварительную заявку в ВТБ. Это не обязывает брать кредит, но фиксирует вашу ставку на срок, установленный банком.
Получите решение и скорректируйте параметры. Если платёж велик, увеличьте взнос или срок.
Заключите договор долевого участия. Только после одобрения банка, не наоборот.
Откройте аккредитив и внесите первоначальный взнос. Деньги спишутся после регистрации ДДУ в Росреестре.
Подпишите кредитный договор и зарегистрируйте ипотеку. ВТБ оформляет сделку в электронном виде, поездка в МФЦ обычно не нужна.
На каждом этапе можно консультироваться с независимым экспертом — не для того, чтобы «продать вам кредит», а чтобы проверить условия на адекватность. Часто банки меняют программы, и то, что вчера было невыгодно, сегодня работает лучше.
Частые вопросы
Какую ставку по ипотеке в ВТБ ждать на квартиру в М36?
Без ваших вводных — никакую. Ставка зависит от программы (базовая, семейная, IT), взноса, срока, наличия страховок и акций застройщика с банком. Минимальную цифру вам посчитают после заявки, а честный диапазон под вашу ситуацию можно прикинуть заранее на консультации.
Можно ли взять ипотеку ВТБ, если квартира покупается по переуступке?
Да, но это сложнее. Переуступка прав по ДДУ требует проверки цепочки платежей и разрешения застройщика. Ставка по переуступке может отличаться от ставки на прямую покупку у застройщика. ВТБ такие сделки проводит, но документов нужно больше.
Что будет, если застройщик не сдаст дом вовремя?
Вы как дольщик имеете право на неустойку за каждый день просрочки по закону о долевом строительстве. Ипотеку при этом вы продолжаете платить. Пока дом не сдан, действует повышенная ставка, после ввода — она снижается до базовой по договору.
Стоит ли брать ипотеку в ВТБ, если есть одобрение другого банка?
Сравнивайте не только ставку, но и полную стоимость кредита: комиссии, стоимость страховок, требования к аккредитации объекта. Иногда разница в 0,3% ставки съедается дорогой страховкой. Независимый расчёт по всему рынку помогает увидеть реальную картину, а не рекламный плакат.
Влияет ли район М36 на одобрение ипотеки?
Нет, банку важен конкретный дом — точнее, его аккредитация и стадия строительства. Локация влияет на оценку ликвидности, а не на решение по вашей заявке.
Вывод
Ипотека в ЖК «М36» через ВТБ — рабочий, но не единственный путь. Главное — не начинать с цифры ставки, а сначала понять, какая программа вам подходит, сколько вы готовы вносить ежемесячно без ущерба для жизни, и только потом идти в банк. Ставки меняются, программы урезают и продлевают, застройщики запускают акции — всё это вторично по сравнению с вашим личным бюджетом и сроками.
Если хотите без давления и навязанных вариантов сравнить условия ВТБ и других банков именно по вашей ситуации, прикинуть график платежей и понять, какая квартира в Московском районе потянется под ваши доходы, — обратитесь в агентство «Алькор». Мы показываем весь рынок, а не один жилой комплекс, и помогаем считать деньги честно.