Ипотека в жилом комплексе дворцового типа в Петербурге: условия банков в 2026 году
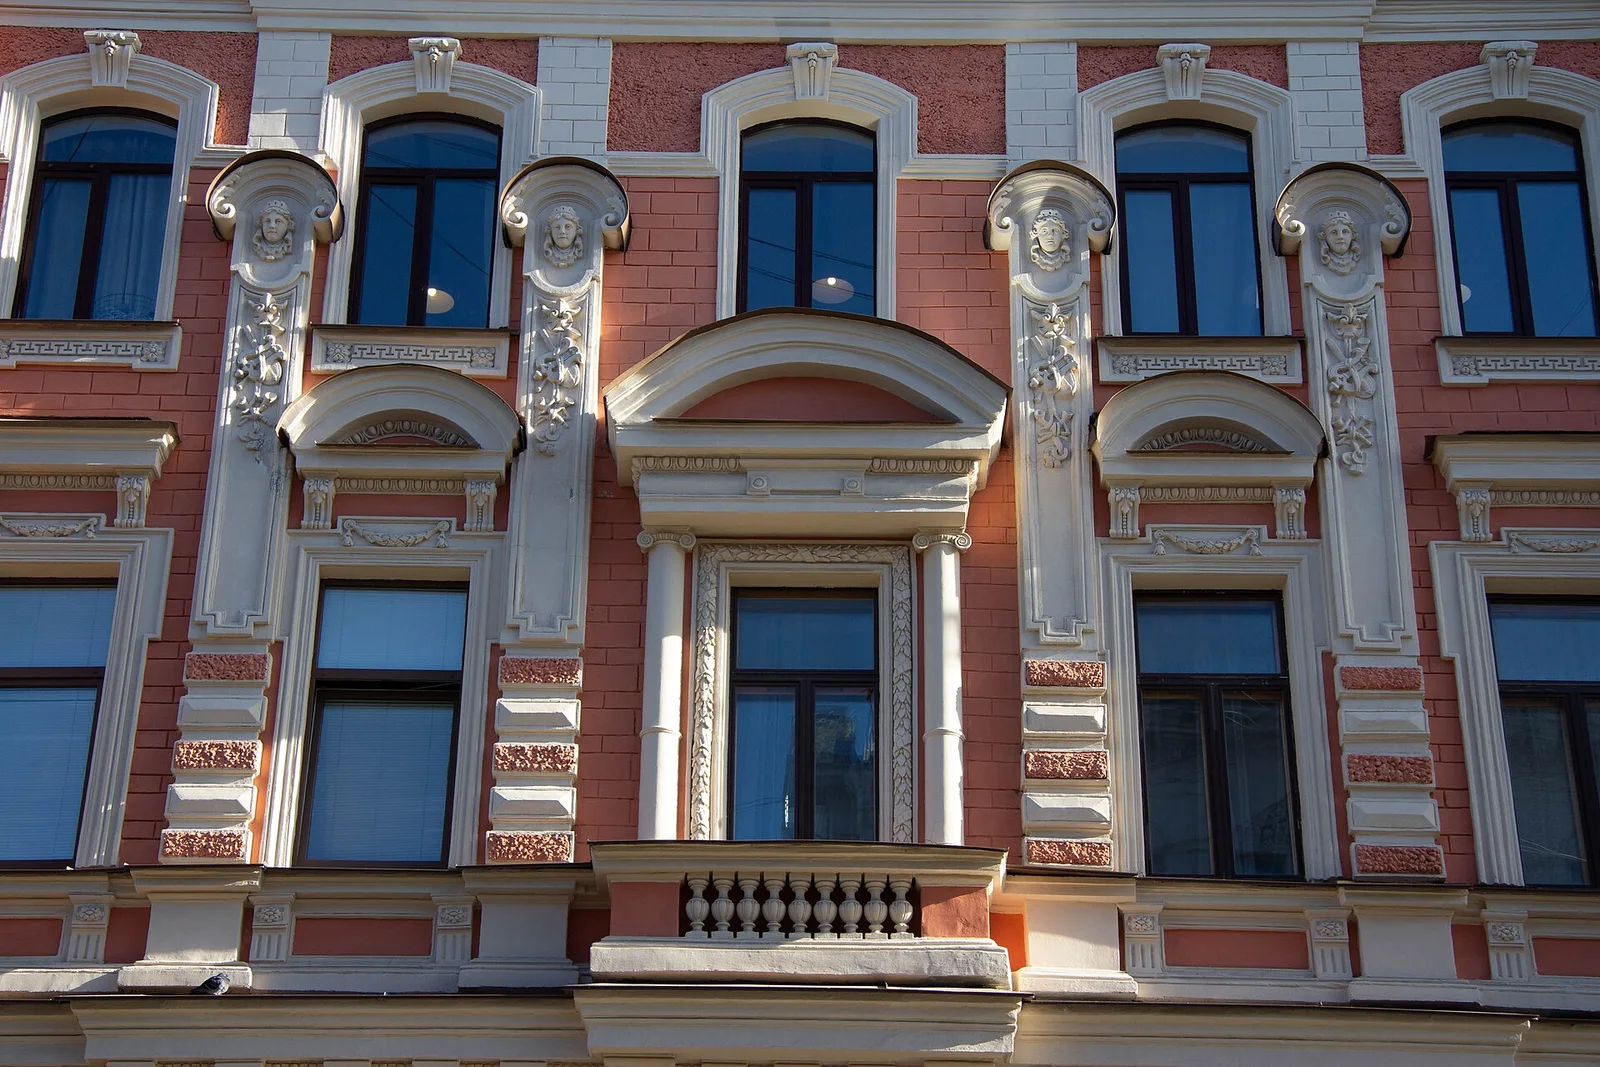
Покупка квартиры в доме с классической, «дворцовой» архитектурой — это не только про квадратные метры, а про определённый образ жизни. Фасады с лепниной, высокие потолки, парадные входные группы — всё это привлекает покупателей, которые хотят жить в эстетичной среде. Но когда дело доходит до оформления кредита, выясняется, что ипотека на такое жильё имеет свои особенности.
Главный вопрос, который волнует покупателя: дадут ли банки обычную ипотеку на квартиру в таком доме или потребуют каких-то особых условий. Второй момент — как разобраться в реальных условиях конкретного банка, если менеджеры отдела продаж называют одну ставку, а в кредитном договоре оказываются другие цифры.
В этом материале разбираем, как устроена ипотека на квартиры в жилых комплексах с дворцовой архитектурой в Санкт-Петербурге в 2026 году. Без рекламы конкретных застройщи��ов и банков — только логика работы кредитного рынка и инструменты, которые помогут вам принять взвешенное решение.
Что такое «жилой комплекс дворцового типа» с точки зрения банка
Для банка не существует отдельной категории «дворцовый жилой комплекс». Кредитная организация смотрит на юридический статус объекта, а не на архитектурный стиль. Есть несколько характеристик, которые действительно влияют на решение по ипотеке.
Первое — это назначение помещений. Банк выдаёт ипотеку именно на квартиру, а не на апартаменты. Если в комплексе продаются и квартиры, и апартаменты, условия по ним будут принципиально разными. На апартаменты не распространяются государственные программы поддержки — семейная и IT-ипотека, — а ставка по стандартной рыночной программе обычно выше. Кроме того, в апартаментах нельзя постоянно зарегистрироваться, что для многих покупателей критично.
Второе — аккредитация объекта. Банк включает жилой комплекс в свой список аккредитованных после проверки документов застройщика: разрешения на строительство, проектной декларации, договора долевого участия. Если комплекс аккредитован, покупатель может оформить ипотеку по стандартным условиям банка. Если нет — придётся либо искать другой банк, либо ждать аккредитации.
Третье — стадия строительства. На этапе котлована банки часто предлагают более низкие ставки, чтобы привлечь покупателей, но требуют больший первоначальный взнос. На готовых домах ставка может быть чуть выше, зато рисков меньше.
Программы ипотеки: что реально доступно в 2026 году
Государственные программы в 2026 году продолжают действовать, но их условия ужесточились по сравнению с прошлыми годами. Разберём основные варианты.
Семейная ипотека. Доступна семьям, где есть ребёнок определённого возраста. В 2026 году программа работает в обновлённом виде — условия зависят от года рождения ребёнка и региона. Ставка по программе ниже стандартной рыночной, но точную цифру нужно уточнять в конкретном банке, так как она зависит от условий кредитного договора и дополнительных опций.
IT-ипотека. Программа для сотрудников аккредитованных IT-компаний. Требования к заёмщику: работа в аккредитованной организации, соответствие минимальному уровню дохода, возраст ��о определённой границы. Программа действует на квартиры в новостройках, в том числе в домах с классической архитектурой, если объект аккредитован банком.
Стандартная рыночная ипотека. Если ни одна из государственных программ не подходит, остаётся рыночная ставка. В 2026 году она находится на уровне, который многих заставляет задуматься о целесообразности покупки именно сейчас. Банки предлагают различные опции снижения ставки: за первоначальный взнос выше минимального, за оформление страхования, за зарплатный проект.
Комбинированные схемы. Некоторые застройщики совместно с банками предлагают субсидированную ставку — когда часть процентов компенсирует застройщик. Внешне это выглядит привлекательно: ставка ниже рыночной. Но важно понимать: эта компенсация уже заложена в стоимость квартиры. Фактически покупатель платит за сниженную ставку из своего кармана, просто распределённо — через цену договора.
Как банк оценивает квартиру в доме с дворцовой архитектурой
Оценка недвижимости для ипотеки — процесс стандартизированный, не зависящий от архитектурного стиля. Но есть нюансы, о которых полезно знать заранее.
Банк оценивает ликвидность квартиры — насколько быстро её можно будет продать, если заёмщик перестанет платить. Для домов с классической архитектурой в хороших локациях ликвидность обычно высокая: такие объекты пользуются спросом у покупателей, которые ищут эстетику и статус. Однако если комплекс находится в удалённой локации или рядом нет развитой инфраструктуры, оценка может оказаться ниже цены договора, и банк одобрит меньшую сумму.
На оценку влияют: транспортная доступность, наличие социальной инфраструктуры, качество отделки мест общего пользования, репутация застройщика, стадия готовности дома. Архитектурный стиль сам по себе в отчёт оценщика не попадает, но косвенно отражается на привлекательности объекта.
Честно о ставке: откуда берутся цифры в рекламе
В рекламных материалах и на сайтах застройщиков часто указана ставка, которую невозможно получить в реальности. Разберём, из чего складывается эта цифра.
Во-первых, базовая ставка банка указывается для «идеального» заёмщика: высокий официальный доход, большой первоначальный взнос, оформление комплексного страхования, зарплатный клиент банка. Любое отклонение от этого профиля — и ставка растёт.
Во-вторых, в рекламе часто указывают ставку по программе, которая доступна узкой категории заёмщиков — например, семейной или IT-ипотеке. Если вы не подпадаете под условия программы, для вас актуальна другая цифра.
В-третьих, субсидированная ставка от застройщика — это маркетинговый инструмент. Формально она есть, фактически расходы на неё включены в цену квартиры. Покупателю стоит посчитать общую сумму выплат за весь срок кредита при обычной ставке и при субсидированной — иногда разница оказывается не в пользу последней.
Что делать покупателю: запросить у банка персональный расчёт ипотеки на ваши параметры — с учётом вашего дохода, первоначального взноса и срока кредита. Только этот документ имеет практическую ценность.
Документы и требования к заёмщику
Процесс оформления ипотеки на квартиру в доме с классической архитектурой не отличается от стандартного. Банк запросит базовый пакет документов.
Для подтверждения личности и статуса: паспорт гражданина РФ, СНИЛС, для военнообязанных — военный билет. Для подтверждения дохода: справка 2-НДФЛ или выписка из СФР о заработной плате, за последние 6–12 месяцев. Если доход частично «серый», банк может запросить дополнительные документы или снизить одобряемую сумму.
Для подтверждения занятости: заверенная копия трудовой книжки или выписка из электронной трудовой, трудовой договор. Банк проверяет стабильность занятости — минимальный срок на последнем месте работы обычно составляет 3–6 месяцев.
Для сделки: договор долевого участия или предварительный договор купли-продажи, документы на квартиру, отчёт об оценке.
Банк также проверит кредитную историю заёмщика. Просрочки по прошлым кредитам, высокая долговая нагрузка, большое количество микрозаймов — всё это снижает шансы на одобрение или ведёт к повышению ставки.
На что обратить внимание при сравнении предложений банков
Простое сравнение ставок не даёт полной картины. Есть несколько параметров, которые стоит учитывать.
Полная стоимость кредита. В неё входят не только проценты, но и страховки, комиссии, платные опции. Два банка могут предлагать одинаковую ставку, но разную полную с��оимость кредита.
Условия досрочного погашения. В 2026 году банки не могут взимать комиссию за досрочное погашение, но могут устанавливать минимальный срок, раньше которого погашение не принимается, или ограничивать форму — только через заявление за определённое количество дней.
Требования к страхованию. Комплексное страхование — залог, жизнь и здоровье, титул — обычно снижает ставку на 1–2 процентных пункта. Но само страхование стоит денег. Нужно посчитать, что выгоднее: повышенная ставка без страховки или сниженная ставка со страховкой.
Скорость одобрения и выдачи. Если квартира в строящемся доме, время не так критично. Если в готовом — задержка в выдаче кредита может сорвать сделку.
Почему квартиру в доме с дворцовой архитектурой покупают через ипотеку
Дома с классическими фасадами и парадными входными группами — это продукт для покупателя, который ценит эстетику и готов за неё платить. Такие квартиры обычно относятся к категориям «высокий комфорт» или «бизнес». Цены в таких комплексах выше средних по рынку, поэтому ипотека — основной инструмент покупки.
При этом важно понимать: банк не оценивает эстетику, он оценивает ликвидность. Квартира в доме с лепниной, но в плохой локации будет менее привлекательна для банка, чем квартира в типовом доме рядом с метро и парком. Поэтому при выборе объекта стоит учитывать не только внешний вид, но и качество среды вокруг.
Частые вопросы
Можно ли взять семейную ипотеку на квартиру в доме дворцовой архитектуры?
Да, если квартира имеет статус жилого помещения и комплекс аккредитован банком. Семейная ипотека действует на квартиры в новостройках, архитектурный стиль не имеет значения. Условия программы в 2026 году зависят от возраста ребёнка и региона, точные параметры нужно уточнять в банке.
Чем ипотека на апартаменты отличается от ипотеки на квартиру в том же комплексе?
Принципиально. На апартаменты не распространяются государственные программы — только рыночная ставка. Кроме того, в апартаментах нельзя постоянно зарегистрироваться, а коммунальные платежи и налоги выше, чем для жилых помещений. Если в комплексе продаются оба формата, уточняйте назначение конкретного помещения в документах.
Какой первоначальный взнос нужен в 2026 году?
По стандартным рыночным программам — обычно от 15–20% стоимости квартиры. По государственным программам требования могут быть мягче или, наоборот, жёстче в зависимости от конкретных условий. Точные требования устанавливает банк с учётом вашего профиля.
Что делать, если комплекс не аккредитован банком?
Вариантов несколько: подать заявку в другой банк, у которого аккредитация есть; дождаться аккредитации в выбранном банке; рассмотреть другие объекты. Если комплекс не аккредитован ни одним крупным банком, это повод внимательнее изучить документы застройщика.
Вывод
Ипотека на квартиру в жилом комплексе с дворцовой архитектурой в Петербурге в 2026 году — рабочий инструмент, который доступен большинству покупателей. Ключевое — разобраться в статусе помещения, проверить аккредитацию объекта и получить персональный расчёт от банка, а не ориентироваться на цифры из рекламы.
Если вы рассматриваете покупку квартиры в Санкт-Петербурге и хотите сравнить условия по всему рынку — от спальных районов до исторического центра — можно подобрать варианты под ваши параметры. Независимый взгляд на рынок и честный расчёт полной стоимости кредита помогают избежать ситуаций, когда привлекательная ставка в рекламе оборачивается неожиданными расходами в договоре. Подробнее о том, как выбирать локацию с учётом транспорта и инфраструктуры, разбираем в материале про районы Санкт-Петербурга.